
Người trẻ rơi vào thế bế tắc: Không đủ điều kiện mua NOXH, nhưng cũng không mua nổi nhà ở thương mại trong nội đô | pearlrivera.hanoi.vn

Chuyên gia của Avison Young cho rằng, giá bất động sản tăng nhanh nhiều năm qua buộc người trẻ phải tính toán lại chi phí cơ hội của việc mua nhà.
Mua hay không mua – Vì sao người trẻ ngày nay ngại mua nhà?
An cư lạc nghiệp từng là cột mốc trong hành trình trưởng thành. Nhưng với nhiều người trẻ thuộc thế hệ Millennial và Gen Z, quyết định mua nhà ngày càng phân hóa do điều kiện thị trường.
Nguyên nhân đầu tiên là tốc độ tăng giá nhà đã vượt xa thu nhập. Theo dữ liệu của Avison Young, trong 5 năm qua, giá căn hộ tại Hà Nội, TP.HCM và Đà Nẵng đã tăng lần lượt 72%, 50% và 34%, trong khi thu nhập trung bình chỉ tăng 6–10%/năm.
Đến cuối năm 2025, giá nhà đã cao gấp khoảng 20 lần thu nhập bình quân năm, theo ULI Asia Pacific Home Attainability Index 2025. Giá bán sơ cấp tiếp tục lập cột mốc mới, đạt trung bình khoảng 3.900 USD/m² tại TP.HCM và 3.950 USD/m² tại Hà Nội trong đầu quý 2.
Trong khi giá tăng nhanh, nguồn cung nhà ở vừa túi tiền, phân khúc dưới 1.500 USD/m², lại suy giảm kéo dài. Hầu hết sản phẩm mở bán tại TP.HCM (trước sáp nhập) trong quý 1 thuộc phân khúc cao cấp và hạng sang. Điều này khiến người trẻ rơi vào thế bế tắc: không đủ điều kiện mua nhà ở xã hội, nhưng cũng không mua nổi nhà ở thương mại trong nội đô.
Áp lực tích lũy cũng ngày càng bị bào mòn bởi chi phí sinh hoạt leo thang. Theo Cục Thống kê, CPI khu vực thành thị tăng 0,84% trong tháng 4/2026, dẫn đầu là nhóm nhà ở, điện nước và vật liệu xây dựng. Khi giá thuê có xu hướng tăng, người lao động thành thị gần như không còn dư địa và đủ thời gian để tiết kiệm khoản trả trước mua nhà.
Cuối cùng, theo Avison Young, sự thay đổi trong tư duy sở hữu, cấu trúc đô thị và lối sống hiện đại cũng tác động rõ đến quyết định mua nhà. Một khảo sát vào đầu năm 2026 của Happiness Saigon trên 350 đáp viên Gen Z (18–26 tuổi) cho thấy phát triển bản thân, tiết kiệm và đầu tư là ba nhóm chi tiêu được ưu tiên hàng đầu trong ba năm tới.
Điều đó cho thấy, giá bất động sản tăng nhanh nhiều năm qua buộc người trẻ phải tính toán lại chi phí cơ hội của việc mua nhà: thay vì “khóa” dòng tiền vào một tài sản dài hạn, họ cân nhắc giữa sở hữu nhà với phân bổ nguồn lực đồng đều cho tiết kiệm, đầu tư, phát triển kỹ năng và chất lượng sống.
Chân dung những thị dân tương lai
Dưới tác động của bốn yếu tố trên, khi quan sát người trẻ đô thị, Avison Young chỉ ra ba nhóm hành vi phản ánh sự khác biệt về khả năng tài chính, khẩu vị rủi ro và quan điểm sống.
Nhóm 1 – "Chờ cơ hội": Muốn mua nhưng thận trọng
Đây là tệp người trẻ vẫn có nguyện vọng sở hữu nhà nhưng cố tình trì hoãn quyết định mua để quản lý rủi ro tài chính. Họ theo dõi sát biến động lãi suất, chính sách tín dụng và nguồn cung nhà mới, chờ thời điểm phù hợp hơn để ra quyết định mua nhà.
Với nhóm 1, khả năng trả góp hàng tháng sẽ thể hiện mức độ an toàn tài chính dài hạn. Trong bối cảnh lãi vay mua nhà bình quân năm 2026 dự báo cao hơn 3–4 điểm phần trăm so với cùng kỳ năm trước (VIS Rating), tâm lý trì hoãn mua nhà sẽ càng lan rộng. Thay vào đó, người trẻ nhóm 1 sẽ dành thêm thời gian tiết kiệm và cải thiện thu nhập. Nhiều người đặt mục tiêu tích lũy tối thiểu 30% giá trị căn hộ trước khi vay nhằm giảm áp lực trả nợ.
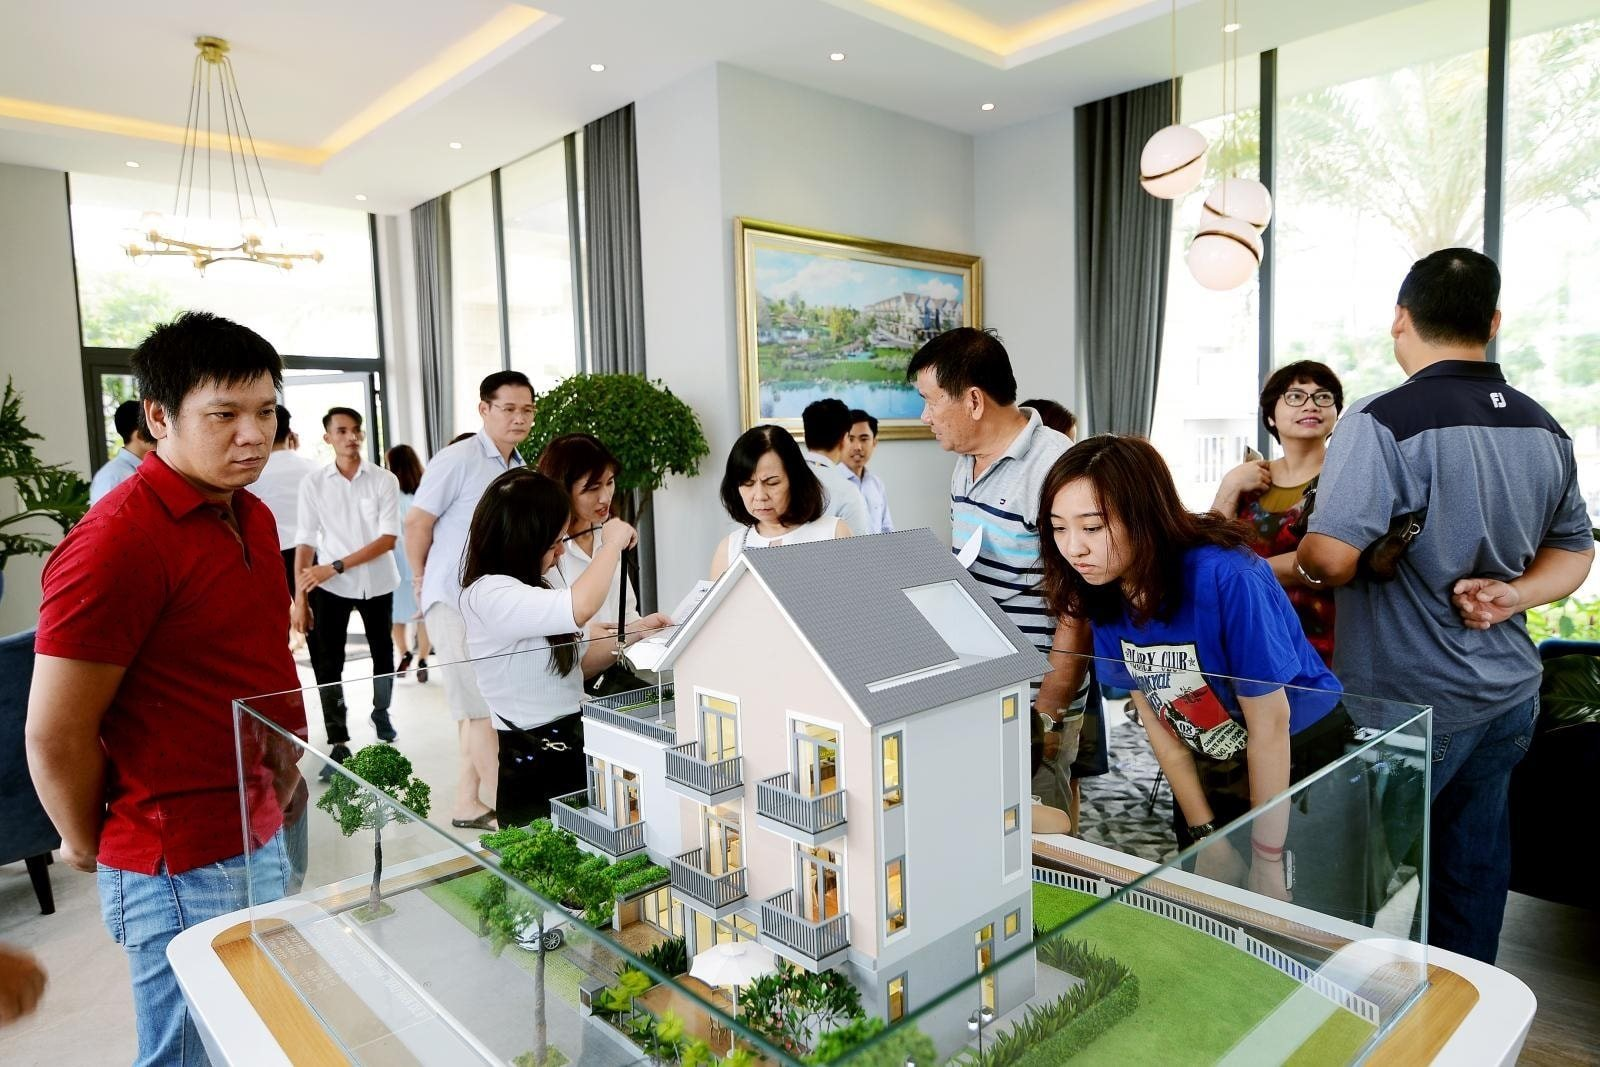
Tâm lý trì hoãn mua nhà sẽ càng lan rộng khi lãi suất vay mua nhà dự báo tăng.
Xu hướng này không chỉ diễn ra tại Việt Nam. Tại Mỹ, độ tuổi trung bình của người mua nhà lần đầu đã tăng lên khoảng 40 tuổi trong năm 2025, phản ánh tình trạng trì hoãn mua nhà do chi phí sống và giá bất động sản tăng nhanh hơn thu nhập.
Sự trì hoãn mang tính cấu trúc cũng bắt đầu xảy ra tại Việt Nam và tác động trực tiếp đến khối lượng giao dịch. Nhu cầu tìm hiểu vẫn có, nhưng tỷ lệ chuyển đổi thành giao dịch thực tế sẽ tiếp tục suy yếu cho đến khi giá cả, cơ cấu sản phẩm hoặc điều kiện tài chính thay đổi.
Nhóm 2 – "Hành động": Chấp nhận rủi ro trong mức nhất định để sở hữu nhà
Nhóm 2 quan niệm chờ đợi sẽ khiến cơ hội sở hữu ngày càng thu hẹp. Lý do rất rõ ràng: giá tăng bình quân khoảng 3% sau mỗi đợt mở bán, trong khi chi phí phát triển dự án và lãi vay cũng leo thang. Với nhóm 2, nhà vẫn là công cụ xây dựng tài sản bền vững, có tính kế thừa, ổn định và khó bị xói mòn bởi lạm phát.
Để mua được nhà, nhóm 2 sẽ đi xa hơn. Cụ thể, họ sẽ dịch chuyển ra các đô thị vệ tinh hoặc khu vực cách trung tâm 15-20 km để tìm căn hộ dưới 5 tỷ đồng. Cùng với nhà đầu tư, nhóm 2 là động lực chính hấp thụ nguồn cung tầm trung tại các thị trường giáp ranh TP.HCM cũ như Thuận An, Dĩ An, Thủ Dầu Một, kéo thanh khoản toàn thị trường TP.HCM sau sáp nhập cải thiện.
Tuy nhiên, rủi ro tài chính của nhóm này không nhỏ. Khi giá bán vượt khả năng tích lũy, phần lớn người mua phụ thuộc vào hỗ trợ tài chính từ gia đình hoặc chấp nhận tỷ lệ vay lên đến 70% giá trị căn hộ – đồng nghĩa với áp lực trả nợ kéo dài 10-20 năm khi nền thu nhập chỉ ở giai đoạn đầu. Ngoài ra, họ cũng phải cạnh tranh trực tiếp với nhóm nhà đầu tư có sẵn dòng tiền và khả năng giữ tài sản dài hạn. Dù vậy, nếu lựa chọn được sản phẩm có giá hợp lý, vị trí thuận tiện và pháp lý rõ ràng, nhóm 2 có thể tạo lập chỗ ở ổn định trong tầm tay.
Nhóm 3 – "Không mua cũng là một lựa chọn": Chiến lược thuê nhà dài hạn
Không ám ảnh sở hữu nhà như hai nhóm trên, người trẻ nhóm 3 tin rằng thuê nhà là quyết định tài chính chủ động và hiệu quả để có cuộc sống tốt hơn.
Sự thay đổi này gắn với biến động trong cấu trúc đô thị: kết hôn muộn, quy mô hộ gia đình nhỏ, nghề nghiệp linh hoạt hơn và quan tâm hơn đến sinh kế và chất lượng sống. Với nhóm 3, thuê nhà giúp họ duy trì tính cơ động và giữ chi phí nhà ở trong ngưỡng 30% thu nhập, nhất là trong bối cảnh việc làm và thu nhập chưa thực sự ổn định. Nhóm này cũng có xu hướng chấp nhận sống cùng gia đình.
Dữ liệu đang phản ánh rõ xu hướng này: trong năm 2024, lượng tìm kiếm thuê nhà tăng gần 22%, với gần 62% khách tìm thuê thuộc nhóm 25–34 tuổi (batdongsan.com.vn). Hơn 41% người thuê cho biết họ lựa chọn vì không đủ tài chính mua, không muốn ràng buộc khoản vay, hoặc nhận thấy chi phí thuê thấp hơn lãi vay mua nhà.
Đáng chú ý, quyết định thuê nhà không hoàn toàn phản ánh hạn chế tài chính. Một bộ phận người trẻ ưu tiên sự linh hoạt khi và chủ động phân bổ nguồn vốn vào các khoản đầu tư đem lại lợi nhuận hoặc thanh khoản cao hơn.
